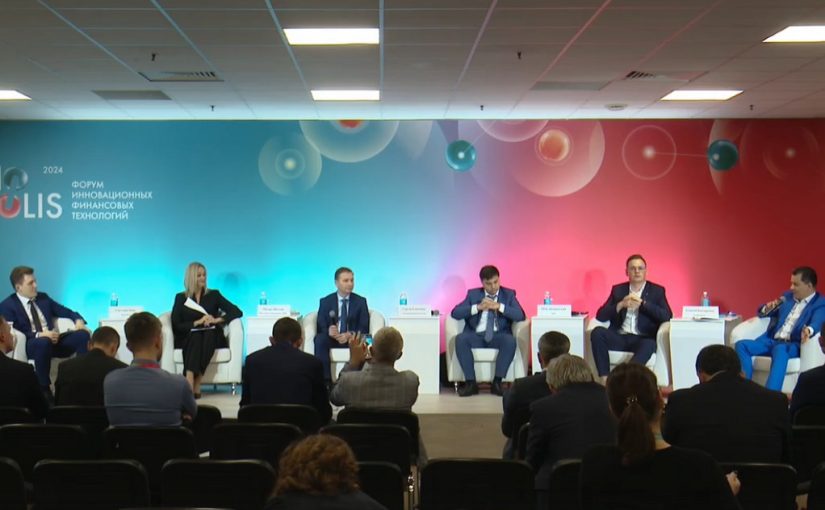
Секция о роли государства в финансовых технологиях была посвящена тому, как меняется сама модель взаимодействия человека, бизнеса и власти. Государство всё меньше выступает лишь как регулятор, который устанавливает правила и проверяет их соблюдение. Оно становится одновременно поставщиком цифровой инфраструктуры, владельцем значительных массивов данных, заказчиком технологий и участником финансовых процессов.
Первый предмет разговора — государственные цифровые сервисы как основа для рынка. Идентификация через «Госуслуги», электронные документы, цифровой профиль, межведомственный обмен данными, реестры и машиночитаемые доверенности уже позволяют гражданину и компании получать многие услуги без бумажных справок. Для финансовых организаций это означает более быстрый онбординг клиента, меньше ручной проверки и меньше ошибок. Но чем больше процессов связывается в единую цифровую цепочку, тем выше цена технического сбоя, утечки или неверно переданных данных.
Отсюда вторая важная тема — баланс удобства и контроля. Банк, налоговая, социальный фонд, ведомство или маркетплейс заинтересованы в том, чтобы не просить у пользователя одну и ту же информацию много раз. Гражданин тоже выигрывает, когда данные можно передать по согласию и услуга оказывается за несколько минут. Однако принципиально важно, чтобы у человека оставалось понимание: кому именно он дал доступ, к каким сведениям и на какой срок. Удобный цифровой сервис не должен означать бесконтрольное распространение персональных данных.
Отдельно обсуждалась роль государства в развитии финтеха. Государство может поддерживать инновации через регулирование, пилотные правовые режимы, закупки, стандарты и создание базовой инфраструктуры. Но есть риск, что крупные платформы и обязательные решения вытеснят частную инициативу либо закрепят монополию. Поэтому один из ключевых вопросов — где государству стоит создавать «рельсы» для всех участников, а где оставлять пространство для конкуренции банков, финтех-компаний и разработчиков.
Практическое значение имеет и качество данных. Автоматизация решения — от назначения выплаты до оценки риска или предоставления льготы — работает лишь тогда, когда исходные сведения актуальны, согласованы между ведомствами и могут быть исправлены. Иначе ошибка в реестре превращается для человека в невозможность получить услугу, деньги или подтвердить своё право. Нужны понятный порядок оспаривания автоматических решений и ответственность тех, кто использует данные.
Читайте мою книгу про обман на криптовалютах.

Подпишитесь на мой телеграм-канал «Финсайд» и потом не говорите, что вас не предупреждали: https://t.me/finside. Темы канала: экономика, инвестиции, финтех, банки. Автор: Олег Анисимов.
Наконец, цифровизация государства неизбежно связана с кибербезопасностью и борьбой с мошенничеством. Единые учётные записи и каналы обмена данными удобны не только добросовестным пользователям: преступники пытаются похищать доступы, подделывать уведомления и действовать от имени ведомств. Поэтому надёжная идентификация, защита инфраструктуры и понятные правила информирования граждан становятся не дополнением, а базовым условием доверия.
Главный вывод секции: цифровое государство должно быть не просто быстрым и технологичным. Его ценность — в том, что оно уменьшает число барьеров для человека и бизнеса, но при этом не отнимает у них контроль над собственными данными и решениями.
Секция «Цифровой диалог госорганов с рынком: есть контакт»
• Стимулировать нельзя регулировать
• От теории к практике: решения для бизнеса, возможности для госорганов
• Электронный обмен данными: как найти баланс стоимости и качества?
Модератор:
Михаил Балакин, Банк России
Спикеры:
• Светлана Бова, Банк ВТБ
• Алексей Бондаренко, Газпромбанк
• Михаил Веселов, Фонд «Центр инноваций» ФНП
• Пётр Днепровский, Сбер

• Сергей Клименко, Ассоциация банков России
Форум инновационных финансовых технологий Finopolis–2024 прошёл с 16 по 18 октября на федеральной территории «Сириус» в Краснодарском крае (Сочи).